

 Tính thuế TNCN
Beyond Việt Nam – Ngày 02/10/2026, tại Hà Nội, Cục Quản lý, Giám sát kế toán, kiểm toán thuộc Bộ Tài chính phối hợp cùng Tập đoàn MISA tổ chức Hội thảo lấy ý kiến đối với Dự thảo Thông tư thay thế Thông tư số 133/2016/TT-BTC về chế độ kế toán áp dụng cho doanh nghiệp nhỏ và vừa.

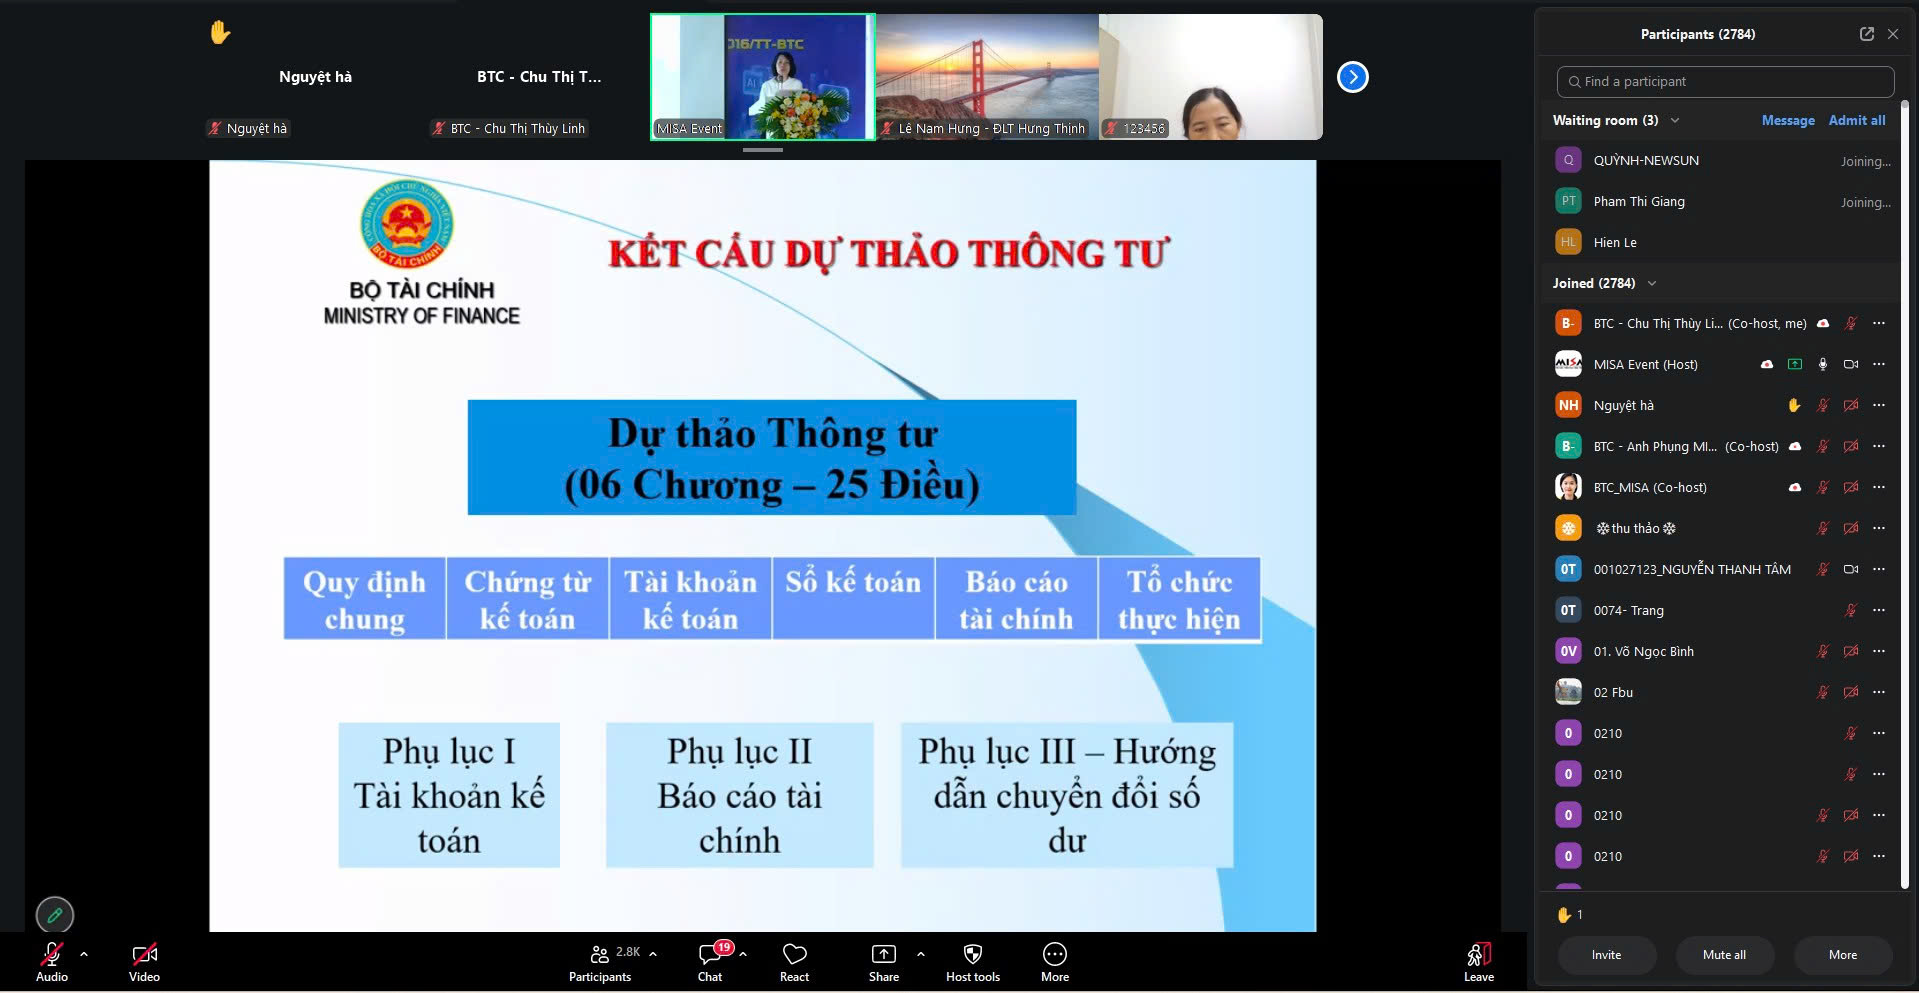

Hội thảo được tổ chức theo hình thức trực tiếp kết hợp trực tuyến, với sự tham gia của đại diện cơ quan quản lý, hiệp hội, doanh nghiệp, đội ngũ kế toán và hơn 3.000 đại biểu theo dõi qua nền tảng trực tuyến. Đây là hoạt động quan trọng trong quá trình hoàn thiện chính sách kế toán cho khu vực doanh nghiệp nhỏ và vừa, nhóm doanh nghiệp chiếm tỷ trọng lớn trong nền kinh tế.
Tại hội thảo, đại diện Cục Quản lý, Giám sát kế toán, kiểm toán đã trình bày định hướng sửa đổi chế độ kế toán theo hướng đơn giản, rõ ràng, dễ áp dụng và phù hợp hơn với yêu cầu chuyển đổi số. Dự thảo Thông tư mới dự kiến được ban hành vào cuối năm 2026 và có hiệu lực từ ngày 01/01/2028, tạo khoảng thời gian để doanh nghiệp, kế toán, đơn vị dịch vụ kế toán và các nhà cung cấp phần mềm chuẩn bị chuyển đổi.


Một số điểm thay đổi chuyên môn đáng chú ý
Theo nội dung được trình bày tại hội thảo, Dự thảo Thông tư thay thế Thông tư 133 có nhiều điểm điều chỉnh quan trọng, hướng tới mục tiêu đơn giản hóa chế độ kế toán, nâng cao tính khả thi và tạo điều kiện cho doanh nghiệp nhỏ và vừa chuyển đổi số.
Về hệ thống báo cáo tài chính, Dự thảo định hướng bỏ cách phân loại tài sản và nợ phải trả theo ngắn hạn, dài hạn; thay vào đó trình bày theo tính thanh khoản giảm dần. Cách tiếp cận này giúp giảm thao tác tái phân loại phức tạp, nhất là với các khoản mục có thời gian còn lại dưới 12 tháng, đồng thời phù hợp hơn với cách xử lý dữ liệu trên phần mềm kế toán.
Về hệ thống tài khoản kế toán, Dự thảo theo hướng cắt giảm mạnh số lượng tài khoản, từ 49 tài khoản xuống còn 22 tài khoản cô đọng hơn. Nguyên tắc được nhấn mạnh là một tài khoản gắn với một chỉ tiêu trên báo cáo tài chính, qua đó hạn chế tình trạng dữ liệu chéo, giúp việc ghi nhận, tổng hợp và lập báo cáo trở nên nhất quán hơn.
Một điểm đổi mới quan trọng khác là tăng quyền tự chủ cho doanh nghiệp trong việc sửa đổi, bổ sung tài khoản cấp 1, cấp 2 phù hợp với đặc thù quản trị. Doanh nghiệp không phải xin phép cơ quan nhà nước, nhưng cần có phương án được người đại diện theo pháp luật phê duyệt và công bố trong nội bộ, khuyến khích thể hiện dưới dạng sổ tay hoặc quy chế kế toán nội bộ.
Dự thảo cũng hướng tới việc thu hẹp khoảng cách giữa kế toán và thuế, giảm tối đa các khoản chênh lệch không cần thiết, từ đó tiết kiệm chi phí tuân thủ cho doanh nghiệp. Một số nghiệp vụ phức tạp như biếu tặng, khuyến mại cũng được định hướng xử lý đơn giản hơn, phù hợp hơn với năng lực thực hiện của doanh nghiệp nhỏ và vừa.
Bên cạnh đó, Bộ Tài chính đang định hình hệ thống kế toán theo nhiều tầng, bao gồm chế độ cho hộ kinh doanh và doanh nghiệp siêu nhỏ; chế độ cho doanh nghiệp nhỏ và vừa thay thế Thông tư 133; chế độ cho doanh nghiệp lớn theo Thông tư 99 tiệm cận chuẩn mực quốc tế; và áp dụng Chuẩn mực báo cáo tài chính quốc tế (IFRS) cho các doanh nghiệp có nhu cầu hội nhập sâu với thị trường toàn cầu.
Góc nhìn của Beyond Việt Nam
Từ góc nhìn của Beyond Việt Nam, việc Cục Quản lý, Giám sát kế toán, kiểm toán tổ chức lấy ý kiến rộng rãi cùng cộng đồng doanh nghiệp, kế toán và nhà cung cấp giải pháp công nghệ là cách tiếp cận rất cần thiết. Chính sách kế toán muốn đi vào thực tiễn không chỉ cần đúng về nguyên tắc chuyên môn, mà còn phải phù hợp với cách doanh nghiệp đang vận hành, cách kế toán đang xử lý nghiệp vụ và cách phần mềm đang hỗ trợ công việc hàng ngày.
Việc cơ quan xây dựng chính sách đến gần hơn với thực tiễn giúp chính sách sát hơn với nhu cầu triển khai. Khi cơ quan quản lý hiểu được doanh nghiệp đang tổ chức bộ máy kế toán ra sao, kế toán đang xử lý dữ liệu như thế nào, đơn vị dịch vụ kế toán đang thay mặt doanh nghiệp thực hiện tuân thủ ở những khâu nào và phần mềm đang hỗ trợ tới đâu, các quy định mới sẽ có khả năng đi vào đời sống nhanh hơn.
Đặc biệt trong bối cảnh chuyển đổi số, phần mềm kế toán không còn là công cụ nhập liệu đơn thuần. Phần mềm đang trở thành hạ tầng giúp doanh nghiệp chuẩn hóa dữ liệu, tự động hóa chứng từ, lập báo cáo, kiểm soát rủi ro và kết nối với các yêu cầu quản lý nhà nước. Nếu chính sách được thiết kế với sự thấu hiểu các công cụ số này, doanh nghiệp có thể giảm chi phí ở nhiều khâu: từ nhập liệu, đối chiếu, lập báo cáo đến kiểm tra và lưu trữ.
Beyond Việt Nam cũng cho rằng cần nhìn nhận đầy đủ hơn vai trò của các đơn vị dịch vụ kế toán. Đây là lực lượng đang trực tiếp hỗ trợ rất nhiều doanh nghiệp nhỏ và vừa thực hiện nghĩa vụ kế toán, thuế và báo cáo tài chính. Nếu chính sách được thiết kế dễ hiểu, dễ áp dụng, tương thích với phần mềm và phù hợp với mô hình dịch vụ kế toán, doanh nghiệp sẽ được hưởng lợi ở tất cả các khâu: từ ghi nhận nghiệp vụ, quản lý dữ liệu, lập báo cáo đến thực hiện nghĩa vụ với cơ quan quản lý.
Việc cơ quan quản lý đến gần hơn với thực tiễn cho thấy tinh thần cầu thị trong xây dựng chính sách. Khi tiếng nói của kế toán, doanh nghiệp, đơn vị dịch vụ kế toán và nhà cung cấp phần mềm được lắng nghe, chính sách sẽ sát hơn với đời sống kinh doanh, giảm gánh nặng hành chính và hỗ trợ doanh nghiệp phát triển bền vững hơn.
Hội thảo lấy ý kiến Dự thảo Thông tư thay thế Thông tư 133 vì vậy không chỉ là một hoạt động chuyên môn trong quá trình xây dựng văn bản. Đây còn là tín hiệu tích cực cho thấy chính sách kế toán đang được tiếp cận theo hướng thực chất hơn: đơn giản hơn, số hóa hơn, gần doanh nghiệp hơn và có khả năng đi vào thực tế tốt hơn.

Bài viết cùng chủ đề: