

 Tính thuế TNCN
Danh mục

Từ năm 2026, hộ kinh doanh bán hàng đa nền tảng sẽ bị đối soát dữ liệu với cơ quan thuế, với mức phạt từ 2 triệu đến 20 triệu đồng tùy hành vi vi phạm.
Từ năm 2026, cơ quan thuế triển khai cơ chế đối soát toàn diện doanh thu của hộ kinh doanh trên môi trường số dựa trên dữ liệu từ các sàn thương mại điện tử (TMĐT) như Shopee, TikTok Shop, Lazada, Facebook Marketplace cùng với dữ liệu thanh toán từ ngân hàng, ví điện tử, đơn vị vận chuyển và hệ thống hóa đơn điện tử. Quy định này được thiết lập trên nền tảng Luật Quản lý thuế 2025 (Luật số 108/2025/QH15) và các nghị định hướng dẫn như Nghị định 91/2022/NĐ-CP.
Dữ liệu từ nhiều nguồn được kết nối theo thời gian thực, cho phép xác định đầy đủ doanh thu phát sinh trên các nền tảng bán hàng. Việc đối soát liên thông giữa thanh toán – vận chuyển – hóa đơn điện tử giúp cơ quan thuế nhanh chóng phát hiện hành vi không đăng ký thuế, kê khai thiếu hoặc có dấu hiệu trốn thuế.
Đối soát dữ liệu thuế siết chặt hộ kinh doanh online
Theo Luật Quản lý thuế 2025 và Nghị định 91/2022/NĐ-CP, các đơn vị sau bắt buộc cung cấp dữ liệu giao dịch định kỳ hoặc theo thời gian thực:
– Sàn TMĐT như Shopee, TikTok Shop, Lazada;
– Nền tảng mạng xã hội có chức năng bán hàng;
– Đơn vị vận chuyển;
– Ngân hàng, ví điện tử;
– Hệ thống hóa đơn điện tử theo Nghị định 123/2020/NĐ-CP (đã được sửa đổi bởi Nghị định 70/2025/NĐ-CP).
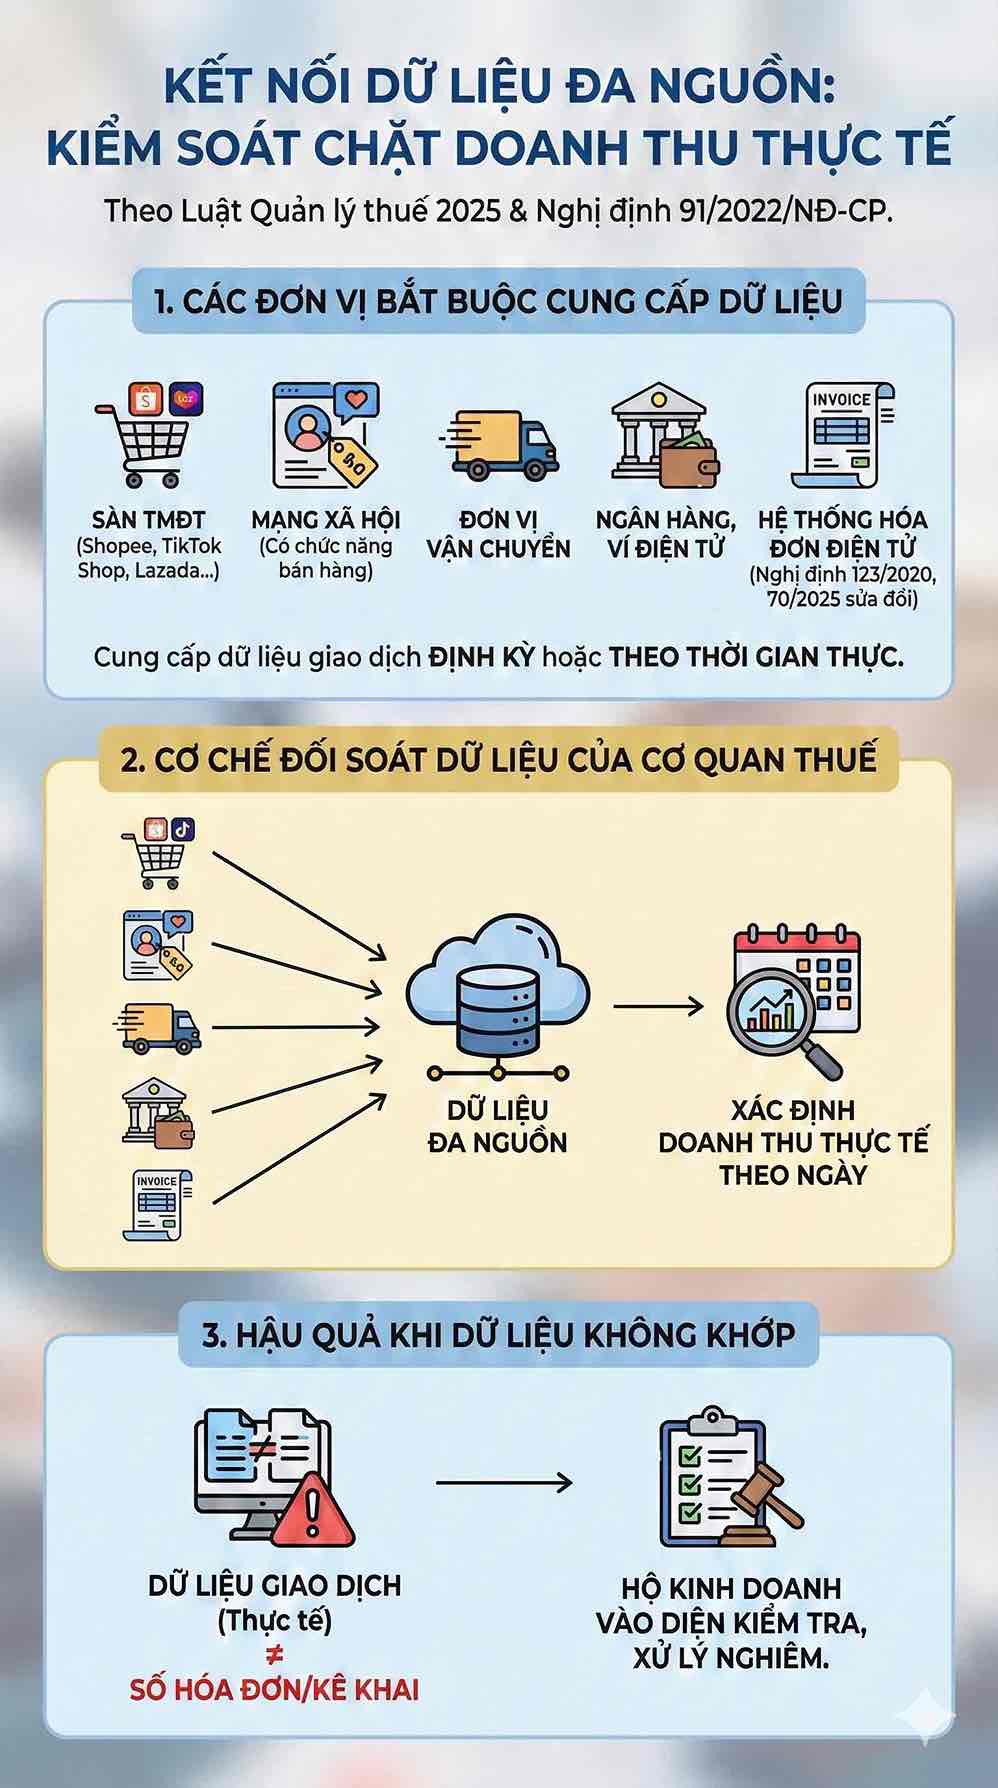
Nhờ kết nối đa nguồn, cơ quan thuế có thể xác định doanh thu thực tế theo từng ngày. Khi dữ liệu giao dịch không khớp với số hóa đơn phát hành hoặc số liệu kê khai, hộ kinh doanh sẽ được đưa vào diện kiểm tra, xử lý.
Không đăng ký mã số thuế có thể bị phạt tới 20 triệu đồng
Theo Điều 10 Nghị định 125/2020/NĐ-CP, được sửa đổi bởi Nghị định 310/2025/NĐ-CP (hiệu lực 16.1.2026):
– Cá nhân, hộ kinh doanh không đăng ký thuế dù có hoạt động kinh doanh thực tế: bị phạt từ 2-4 triệu đồng.
– Tổ chức vi phạm: phạt 10-20 triệu đồng.
Không đăng ký thuế đồng nghĩa không có mã số thuế, không thể lập hóa đơn điện tử và không thực hiện được nghĩa vụ kê khai theo Luật Quản lý thuế 2025. Nếu có dấu hiệu che giấu doanh thu, cá nhân có thể bị xem xét theo nhóm hành vi trốn thuế.
Không đăng ký phát hành hóa đơn điện tử có thể bị xử phạt tới 18 triệu đồng
Theo Nghị định 123/2020/NĐ-CP, đã được sửa đổi bởi Nghị định 70/2025/NĐ-CP, kết hợp với Điều 24 Nghị định 125/2020/NĐ-CP (sửa đổi bởi Nghị định 310/2025), mức xử phạt gồm:
– Phạt 4-8 triệu đồng nếu không lập hóa đơn;
– Phạt 3-5 triệu đồng nếu lập sai thời điểm;
– Phạt 6-18 triệu đồng nếu không đăng ký sử dụng hóa đơn điện tử.
Dữ liệu từ sàn TMĐT theo Nghị định 91/2022 được gửi về cơ quan thuế mỗi ngày. Nếu một hộ có số lượng đơn hàng cao nhưng phát hành hóa đơn quá ít, cơ quan thuế sẽ yêu cầu giải trình ngay.
Ví dụ: Một hộ có 600 đơn hàng trong tháng nhưng chỉ phát hành 150 hóa đơn điện tử. Phần chênh lệch này đủ căn cứ để cơ quan thuế kiểm tra và xử phạt.

Khai sai doanh thu bị xử phạt 20% số thuế thiếu
Theo Điều 17 Nghị định 125/2020/NĐ-CP, được sửa đổi bởi Nghị định 310/2025/NĐ-CP quy định:
– Khai sai doanh thu làm thiếu số thuế phải nộp: phạt 20% số thuế thiếu
– Tiền chậm nộp: 0,03%/ngày theo Luật Quản lý thuế 2025
– Truy thu toàn bộ phần thuế còn thiếu dựa trên dữ liệu thực tế
Nhờ dữ liệu từ ngân hàng, ví điện tử và sàn TMĐT, cơ quan thuế có thể theo dõi dòng tiền theo từng ngày. Hành vi nhận tiền vào tài khoản cá nhân nhưng không kê khai được xem là che giấu doanh thu, một trong các dấu hiệu cấu thành trốn thuế.
Khi dữ liệu thanh toán – vận chuyển – hóa đơn điện tử được liên thông, hộ kinh doanh online gần như không thể giấu doanh thu hoặc kê khai thiếu. Cơ chế đối soát đa nền tảng do Luật Quản lý thuế 2025 và các nghị định liên quan thiết lập giúp hoạt động quản lý thuế minh bạch hơn, hạn chế tối đa thất thu ngân sách.

Bài viết cùng chủ đề: